Economie
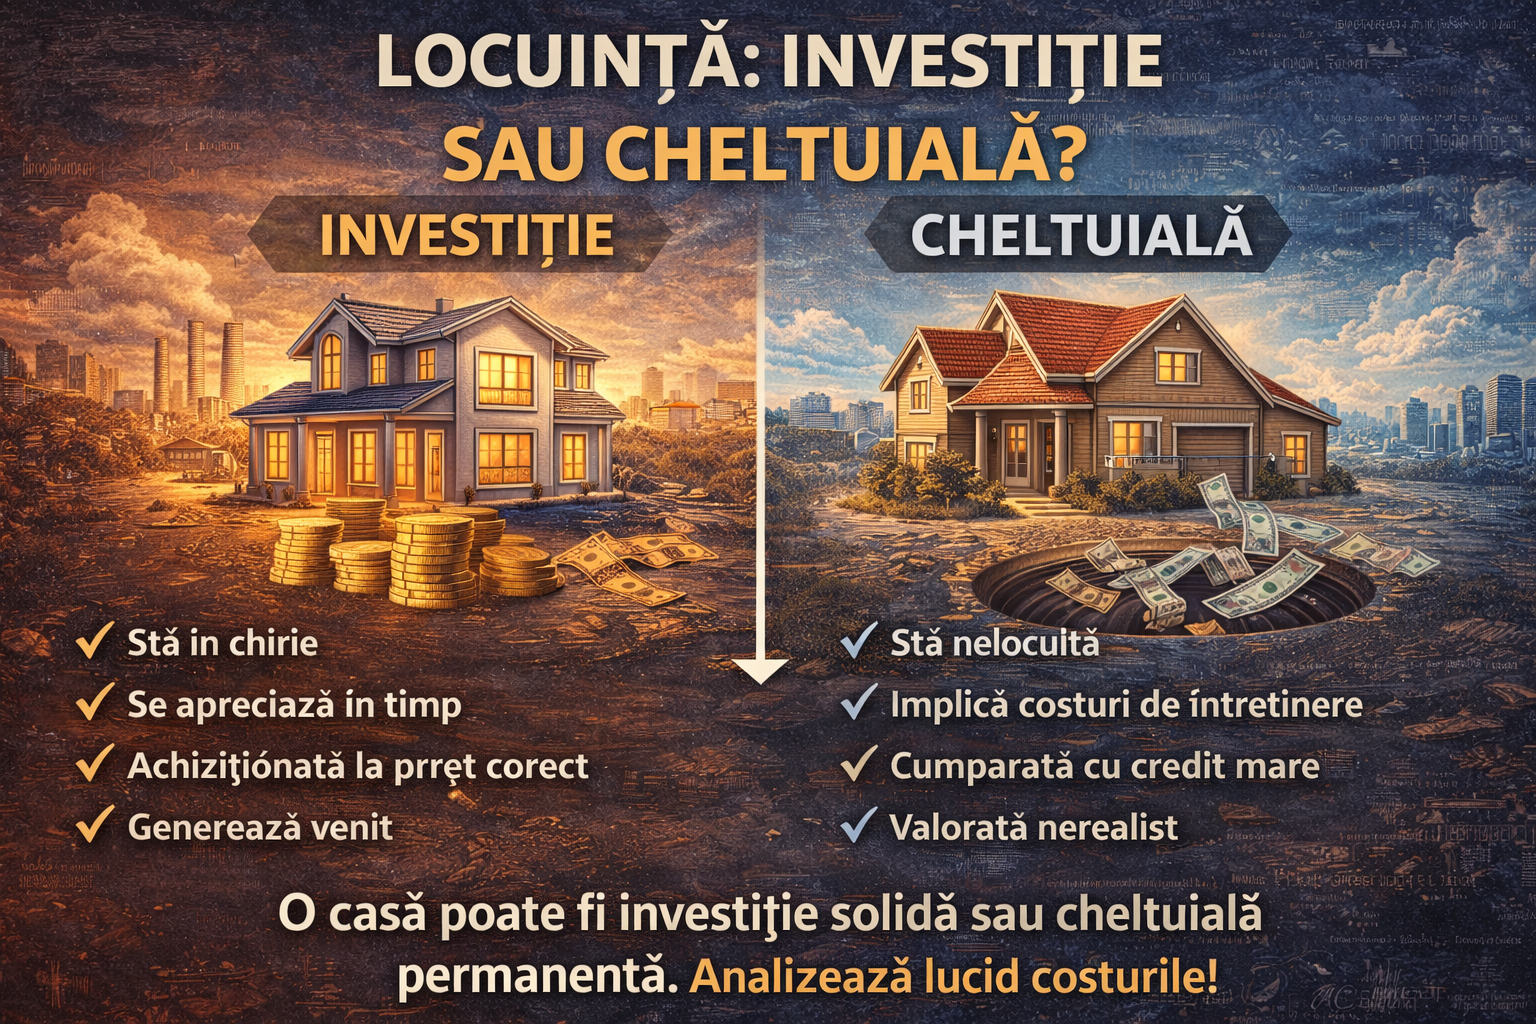
Locuința: investiție sau cheltuială? O analiză lucidă și recomandări practice
Locuința: investiție sau cheltuială? O analiză lucidă și recomandări practice
Pentru majoritatea românilor, locuința este cea mai mare decizie financiară din viață. Dar este ea cu adevărat o investiție sau doar o cheltuială mare, cu valoare emoțională? Răspunsul corect este: depinde de context, structură financiară și obiectiv.
1. Când locuința este investiție
O locuință devine investiție dacă:
✔️ Produce venit
este închiriată (rezidențial sau regim hotelier)
generează flux de numerar pozitiv (chiria > rată + costuri)
✔️ Se apreciază în timp
este într-o zonă cu dezvoltare economică
infrastructura crește valoarea
există cerere reală (nu speculativă)
✔️ Este achiziționată la preț corect
sub valoarea pieței
într-un ciclu de piață favorabil
cu avans consistent
În aceste condiții, locuința este un activ productiv.
2. Când locuința este cheltuială
Pentru majoritatea proprietarilor care locuiesc în propria casă:
nu generează venit
implică întreținere constantă
taxe și impozite
costuri de renovare
dobânzi bancare
Dacă locuința este cumpărată cu credit pe 30 de ani, costul total plătit poate fi aproape dublu față de prețul inițial.
În acest caz, casa este mai degrabă un bun de consum cu valoare reziduală, nu o investiție pură.
3. Factorii care schimbă ecuația
🔹 Dobânda
Dobânda mare transformă investiția într-o povară.
🔹 Randamentul chiriei
Dacă randamentul brut este sub 4–5%, riscul nu justifică blocarea capitalului.
🔹 Lichiditatea
Imobiliarele sunt active ilichide. Vânzarea poate dura luni sau ani.
🔹 Fiscalitatea
Modificările de taxe pot reduce randamentul.
4. România vs alte piețe
În România:
grad mare de proprietate
mentalitate pro-achiziție
piață volatilă pe termen scurt
În vest:
închirierea este frecventă
mobilitatea profesională primează
Diferența ține de stabilitate economică și acces la credit.
5. Recomandări strategice
✅ 1. Nu confunda confortul cu investiția
Locuința personală oferă stabilitate și confort – dar acestea sunt beneficii emoționale, nu randament financiar.
✅ 2. Calculează randamentul real
Include:
costuri de întreținere
perioade fără chiriaș
impozite
inflație
costul oportunității capitalului
✅ 3. Nu supraîndatora familia
Rata ideală < 30–35% din venitul net.
✅ 4. Diversifică
Nu concentra tot capitalul într-un singur activ imobiliar.
✅ 5. Gândește pe termen lung
Imobiliarele sunt investiții ciclice, nu speculative rapide.
6. Concluzie
Locuința poate fi:
o investiție solidă,
o cheltuială necesară,
sau o povară financiară.
Diferența o face:
structura finanțării,
disciplina financiară,
analiza rece a cifrelor.
Casa oferă siguranță.
Investiția oferă randament.
Ideal este să le combini fără să sacrifici stabilitatea financiară.